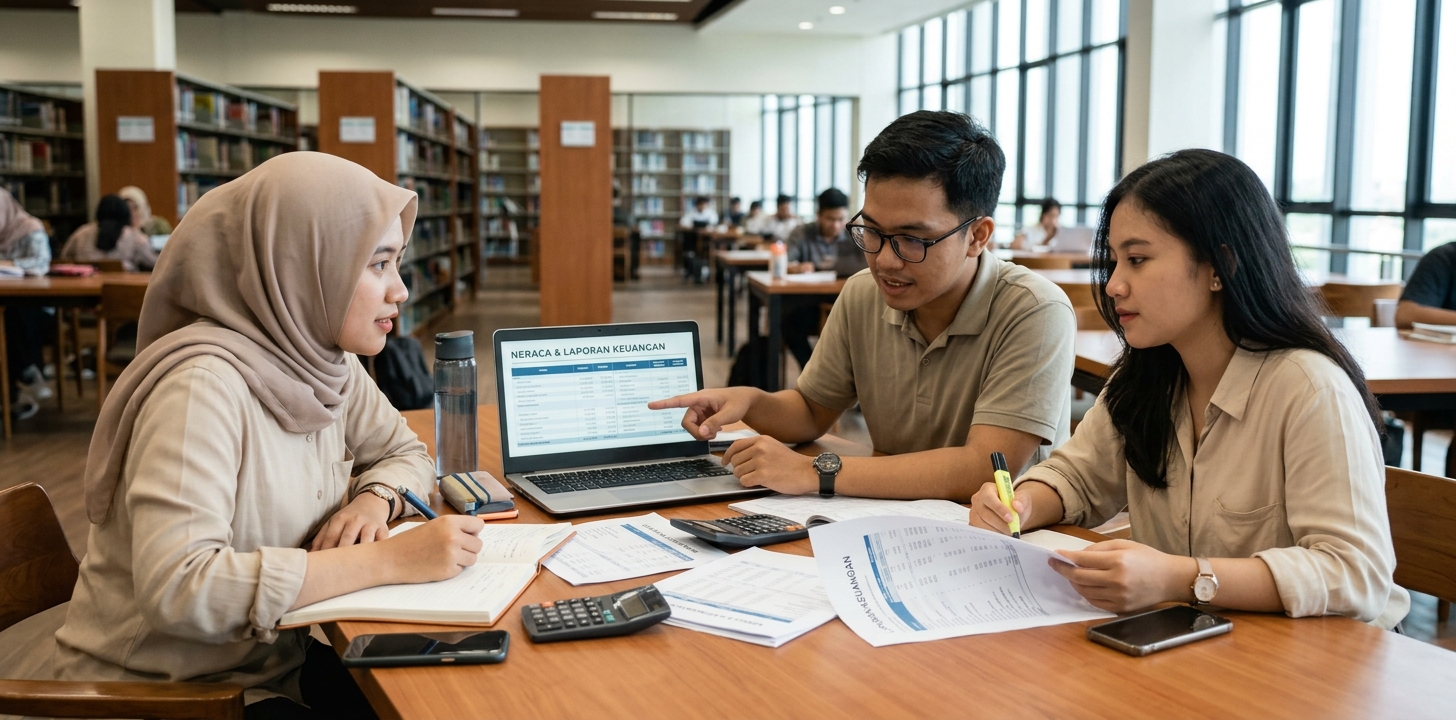
Neraca (balance sheet) adalah bagian dari laporan keuangan yang menyajikan posisi aset, kewajiban (liabilitas), dan modal (ekuitas) suatu entitas pada tanggal tertentu. Bersama dengan laporan laba rugi dan laporan arus kas, neraca menjadi indikator utama untuk menilai kesehatan, likuiditas, serta struktur modal suatu organisasi atau perusahaan.
Proses analisis keuangan tidak dapat dilepaskan dari pemahaman yang kuat atas struktur neraca. Tanpa membaca neraca secara cermat, analisis terhadap profitabilitas suatu entitas dapat menjadi menyesatkan.
Pengertian Neraca dalam Laporan Keuangan
Dalam akuntansi, laporan keuangan terdiri dari beberapa komponen utama, dan neraca bertindak sebagai potret (snapshot) kondisi finansial pada satu titik waktu tertentu (misalnya per 31 Desember).
Prinsip dasar neraca didasarkan pada persamaan dasar akuntansi:
$$Aset = Liabilitas + Ekuitas$$
Persamaan ini menunjukkan bahwa seluruh sumber daya yang dimiliki entitas (Aset) didanai oleh dua sumber: pinjaman dari pihak luar (Liabilitas) atau modal pemilik (Ekuitas). Neraca dikatakan seimbang (balanced) jika nilai total aset persis sama dengan penjumlahan total liabilitas dan ekuitas.
Tiga Komponen Utama dalam Neraca Keuangan
Untuk membaca laporan keuangan dengan lancar, Anda perlu memahami tiga elemen pembentuk neraca secara terperinci.
1. Aset (Aktiva)
Aset merupakan seluruh sumber daya ekonomis yang dikuasai oleh entitas dan diharapkan memberikan manfaat ekonomi di masa depan. Harta terbagi menjadi dua kategori utama berdasarkan tingkat likuiditasnya:
- Aset Lancar (Current Assets): Aset yang diperkirakan dapat dicairkan menjadi kas atau digunakan dalam jangka pendek (kurang dari satu tahun). Contohnya mencakup kas, setara kas, piutang usaha, persediaan barang, dan beban dibayar di muka.
- Aset Tidak Lancar (Non-Current Assets): Sumber daya jangka panjang yang digunakan dalam operasional berlanjut. Contohnya meliputi aset tetap (tanah, bangunan, mesin), investasi jangka panjang, dan aset tidak berwujud (intangible assets) seperti hak paten atau hak cipta.
2. Liabilitas (Kewajiban)
Liabilitas mencerminkan klaim pihak luar atau utang entitas yang harus diselesaikan di masa mendatang melalui penyerahan aset atau jasa.
- Liabilitas Jangka Pendek (Current Liabilities): Kewajiban yang jatuh tempo dalam kurun waktu satu tahun. Contoh: utang usaha, beban yang masih harus dibayar, dan pinjaman bank jangka pendek.
- Liabilitas Jangka Panjang (Non-Current Liabilities): Kewajiban dengan masa jatuh tempo lebih dari satu tahun, seperti utang obligasi, pinjaman investasi jangka panjang, dan liabilitas imbalan kerja.
3. Ekuitas (Modal)
Ekuitas menggambarkan sisa hak pemilik atas aset entitas setelah dikurangi seluruh liabilitas. Pada entitas berbentuk perseroan, ekuitas umumnya terdiri dari:
- Modal disetor (saham)
- Tambahan modal disetor (additional paid-in capital)
- Saldo laba ditahan (retained earnings)
Hubungan Neraca dengan Laporan Keuangan Lainnya
Neraca tidak berdiri sendiri. Dalam menyusun dan menganalisis laporan keuangan, neraca memiliki keterkaitan erat dengan laporan keuangan lainnya:
- Laporan Laba Rugi: Laba atau rugi bersih yang dihasilkan pada akhir periode akuntansi akan dialokasikan ke dalam kolom saldo laba ditahan (retained earnings) pada komponen ekuitas di neraca.
- Laporan Arus Kas: Perubahan posisi saldo kas dan setara kas antara neraca periode awal dan neraca periode akhir dijelaskan secara rinci melalui laporan arus kas.
- Laporan Perubahan Ekuitas: Menjelaskan pergerakan saldo modal awal hingga saldo modal akhir yang nantinya tercantum pada neraca.
Cara Menganalisis Neraca Keuangan untuk Pemula
Analisis neraca bertujuan untuk menilai apakah entitas memiliki struktur modal yang sehat dan sanggup memenuhi kewajiban finansialnya. Berikut beberapa pendekatan rasio yang paling sering digunakan:
Analisis Likuiditas
Rasio likuiditas mengukur kemampuan entitas melunasi kewajiban jangka pendeknya saat jatuh tempo. Salah satu rasio yang umum dipakai adalah Rasio Lancar (Current Ratio):
$$Rasio\ Lancar = \frac{Aset\ Lancar}{Liabilitas\ Jangka\ Pendek}$$
Nilai rasio lancar di atas 1,0 menunjukkan bahwa aset lancar entitas secara teoritis cukup untuk menutupi seluruh utang jangka pendeknya.
Analisis Solvabilitas
Rasio solvabilitas mengukur sejauh mana operasional entitas dibiayai oleh utang dibandingkan modal sendiri. Salah satu metrik utamanya adalah Rasio Utang terhadap Ekuitas (Debt-to-Equity Ratio / DER):
$$DER = \frac{Total\ Liabilitas}{Total\ Ekuitas}$$
DER yang terlalu tinggi mengindikasikan tingkat ketergantungan entitas terhadap pinjaman luar, yang dapat meningkatkan risiko finansial jika arus kas terganggu.
Analisis Tren (Horizontal & Vertikal)
- Analisis Horizontal: Membandingkan angka neraca selama beberapa periode berurutan (misal 3–5 tahun) untuk melihat pertumbuhan atau penurunan akun tertentu secara rinci.
- Analisis Vertikal: Menyajikan setiap pos neraca sebagai persentase dari total aset untuk memahami komposisi alokasi modal entitas.
Langkah Praktis Mengevaluasi Kesehatan Keuangan Entitas
- Periksa Komposisi Kas: Pastikan proporsi kas cukup memadai untuk operasional harian tanpa membiarkan terlalu banyak kas menganggur (idle cash).
- Evaluasi Kualitas Piutang dan Persediaan: Piutang yang menumpuk atau persediaan yang lambat berputar dapat menyedot likuiditas entitas.
- Cermati Struktur Utang: Bandingkan proporsi liabilitas jangka pendek dan jangka panjang untuk memastikan entitas tidak mengalami tekanan likuiditas mendadak.
- Pantau Pertumbuhan Saldo Laba: Saldo laba yang terus bertambah dari tahun ke tahun menandakan entitas mampu mencetak keuntungan secara berkelanjutan.

Leave a Reply