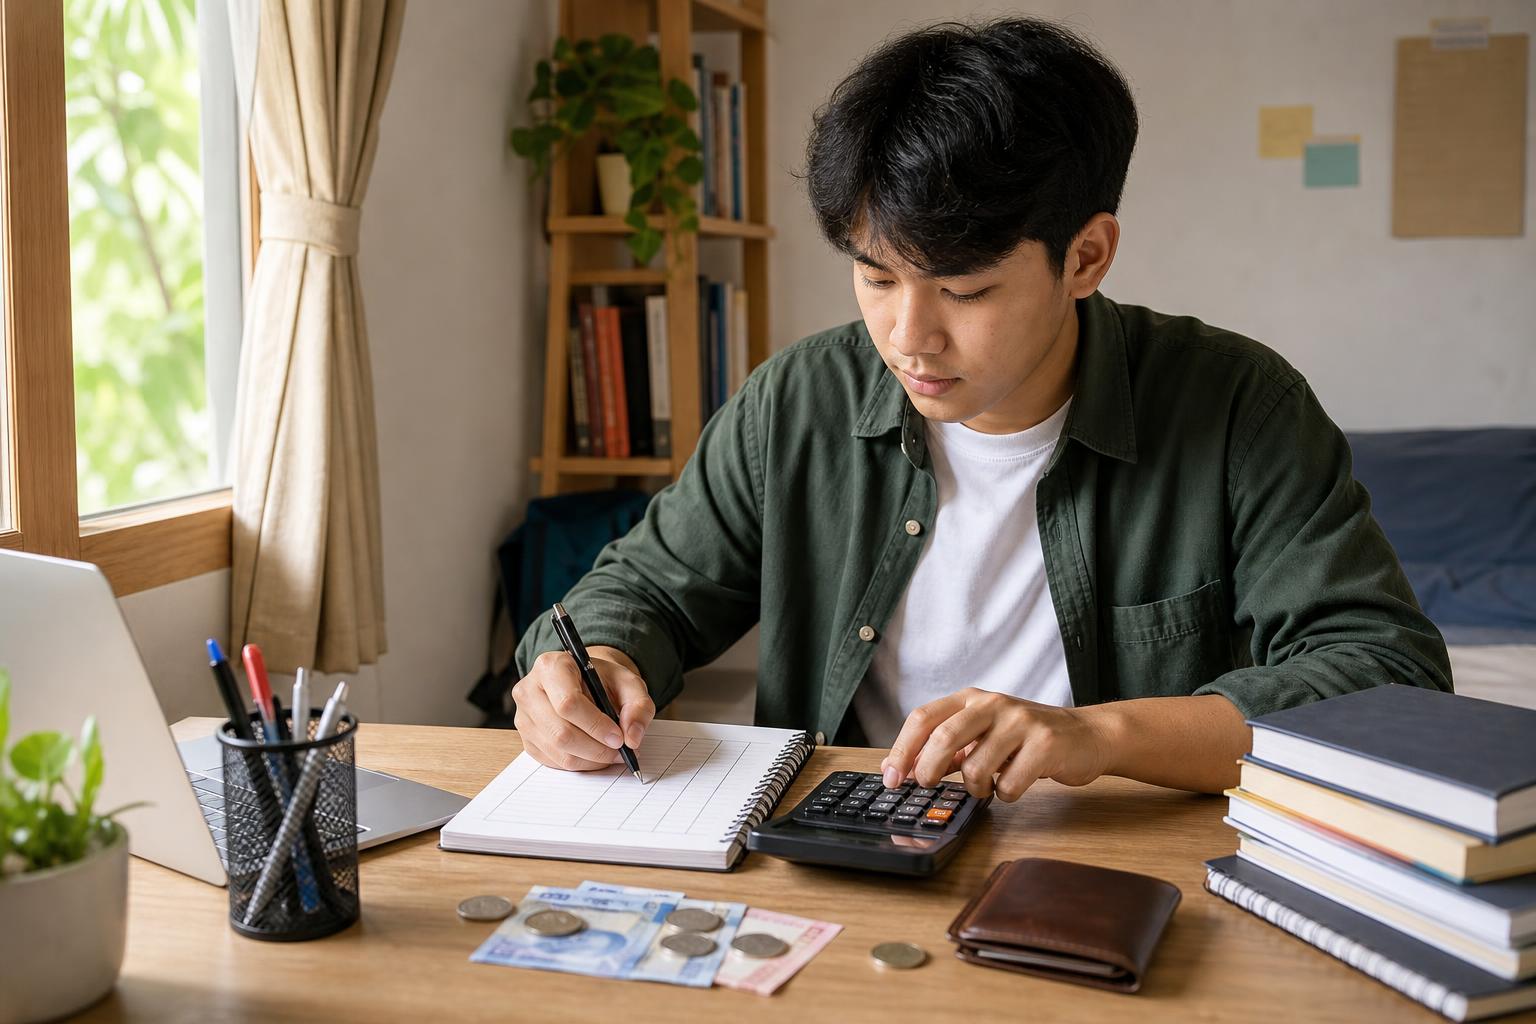
Menjadi mahasiswa berarti belajar mengelola waktu, tugas, dan uang secara bersamaan. Tanpa anggaran yang jelas, uang bulanan dapat habis sebelum waktunya untuk pengeluaran kecil yang tidak terasa. Karena itu, memahami cara membuat anggaran keuangan mahasiswa penting agar kebutuhan kuliah tetap terpenuhi, tabungan mulai terbentuk, dan pengeluaran lebih terkendali.
Anggaran bukan sekadar daftar pembatasan belanja. Anggaran adalah rencana yang membantu Anda mengetahui dari mana uang berasal, ke mana uang digunakan, serta tujuan keuangan apa yang ingin dicapai. Bank Indonesia menempatkan pemahaman tentang pendapatan, pengeluaran, pencatatan keuangan, dan penyusunan anggaran realistis sebagai dasar pengelolaan keuangan pribadi.
1. Catat seluruh sumber pemasukan
Langkah pertama adalah menghitung pemasukan yang benar-benar tersedia. Sumbernya dapat berupa uang saku dari orang tua, beasiswa, penghasilan kerja paruh waktu, usaha kecil, atau pemasukan lain yang rutin maupun tidak rutin.
Bedakan pemasukan tetap dan tidak tetap. Pemasukan tetap lebih mudah dijadikan dasar anggaran bulanan. Sementara itu, pemasukan tidak tetap sebaiknya tidak langsung dianggap sebagai uang belanja. Anda dapat mengalokasikannya untuk tabungan, kebutuhan akademik, atau dana cadangan setelah uang tersebut benar-benar diterima.
Gunakan angka bersih yang dapat dipakai. Jika sebagian uang sudah ditujukan untuk biaya kuliah, kos, atau kebutuhan lain, jangan menghitungnya kembali sebagai dana bebas.
2. Catat pengeluaran selama satu periode
Pilih periode anggaran yang sesuai dengan pola keuangan Anda. Mahasiswa dengan uang saku bulanan dapat membuat anggaran bulanan, sedangkan mahasiswa yang menerima uang sekaligus untuk satu semester perlu membagi dana tersebut ke dalam batas bulanan atau mingguan.
Selama setidaknya satu periode, catat semua transaksi, termasuk pengeluaran kecil seperti minuman, biaya perjalanan, fotokopi, dan biaya administrasi. Pencatatan dapat dilakukan menggunakan buku, spreadsheet, atau aplikasi keuangan. Tujuannya bukan mencari pengeluaran yang salah, melainkan melihat pola penggunaan uang secara nyata.
3. Kelompokkan pengeluaran berdasarkan prioritas
Setelah semua transaksi tercatat, kelompokkan pengeluaran agar lebih mudah dianalisis. Pembagian berikut dapat menjadi titik awal:
- Kebutuhan utama: biaya kuliah, tempat tinggal, makanan, transportasi, pulsa atau internet, serta perlengkapan akademik.
- Keinginan: hiburan, nongkrong, belanja nonprioritas, langganan, atau aktivitas lain yang dapat ditunda.
- Tabungan dan tujuan keuangan: simpanan untuk kebutuhan akademik, dana cadangan, atau tujuan tertentu.
- Kewajiban: pembayaran cicilan atau pinjaman yang harus dipenuhi sesuai jadwal.
Pengelompokan ini membantu Anda melihat apakah masalah utama berada pada kebutuhan yang memang tinggi atau pada keinginan yang terlalu sering dipenuhi.
4. Bedakan kebutuhan dan keinginan
OJK menekankan pentingnya membedakan kebutuhan dan keinginan serta mengalokasikan anggaran pribadi secara bijak. Kebutuhan adalah pengeluaran yang mendukung keberlangsungan hidup dan studi, sedangkan keinginan memberikan kenyamanan atau kesenangan tambahan.
Gunakan beberapa pertanyaan sebelum membelanjakan uang: apakah barang atau layanan ini diperlukan sekarang, apakah ada pilihan yang lebih terjangkau, dan apa dampaknya jika pembelian ditunda? Tidak semua keinginan harus dihapus. Namun, keinginan perlu memiliki batas agar tidak mengurangi dana untuk kebutuhan penting dan tabungan.
5. Tetapkan batas anggaran yang realistis
Kurangi total pemasukan dengan kebutuhan utama, kewajiban, tabungan, dan batas pengeluaran untuk keinginan. Hasilnya harus tetap masuk akal dan tidak membuat Anda harus berutang untuk memenuhi kebutuhan harian.
Kerangka 50-30-20 dapat digunakan sebagai gambaran umum: sekitar 50 persen untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan atau tujuan keuangan. Namun, pembagian ini bukan aturan wajib. Mahasiswa yang tinggal di kos, membayar biaya kuliah sendiri, atau memiliki pemasukan terbatas mungkin perlu mengalokasikan porsi kebutuhan lebih besar dan porsi keinginan lebih kecil.
Anggaran yang baik adalah anggaran yang dapat dijalankan. Jangan menetapkan target tabungan atau batas belanja yang terlalu ideal jika tidak sesuai dengan kondisi sebenarnya. Mulailah dari jumlah yang konsisten, kemudian tingkatkan secara bertahap ketika kondisi memungkinkan.
6. Sisihkan tabungan di awal
Menabung dari sisa uang sering kali membuat tujuan keuangan tidak tercapai. Karena itu, masukkan tabungan ke dalam anggaran sejak awal, segera setelah menerima pemasukan. Pisahkan dana tersebut dari uang belanja harian agar tidak mudah terpakai.
Tabungan mahasiswa dapat ditujukan untuk kebutuhan akademik, biaya tidak terduga, atau target tertentu. Besarnya tidak harus sama setiap bulan jika pemasukan berubah, tetapi kebiasaan menyisihkan uang secara rutin tetap penting. Dengan cara ini, Anda mulai membangun disiplin dan tidak selalu bergantung pada pinjaman ketika muncul kebutuhan mendadak.
7. Berhati-hati menggunakan pinjaman
Pinjaman bukan solusi otomatis ketika anggaran mengalami kekurangan. Sebelum meminjam, pastikan kebutuhan tersebut memang penting, jumlahnya sesuai, dan kemampuan membayar sudah diperhitungkan. OJK menganjurkan pemilihan pinjaman berdasarkan kebutuhan dan kemampuan pembayaran agar beban keuangan tidak berkembang di luar kendali.
Masukkan pembayaran pinjaman ke dalam kategori kewajiban. Jika cicilan membuat kebutuhan pokok, tabungan, atau biaya kuliah terganggu, evaluasi kembali keputusan tersebut dan hindari menambah kewajiban baru.
8. Gunakan alat pencatatan yang mudah dipertahankan
Teknologi dapat membantu membuat pencatatan lebih praktis. Anda dapat memakai spreadsheet dengan kolom tanggal, kategori, keterangan, jumlah, dan sisa anggaran. Aplikasi pencatatan keuangan juga dapat digunakan jika fiturnya sesuai kebutuhan.
Yang paling penting bukan jenis alatnya, melainkan konsistensi. Pilih metode yang mudah dibuka dan diperbarui. Catat transaksi sesegera mungkin supaya tidak ada pengeluaran yang terlupakan.
9. Evaluasi anggaran secara rutin
Anggaran perlu ditinjau secara berkala, misalnya setiap akhir minggu dan akhir bulan. Bandingkan rencana dengan pengeluaran aktual. Perhatikan kategori yang melebihi batas, pengeluaran yang dapat dikurangi, serta tujuan tabungan yang sudah tercapai.
Evaluasi juga diperlukan ketika terjadi perubahan biaya kuliah, tempat tinggal, transportasi, kebutuhan akademik, atau pemasukan tambahan. Jika biaya kebutuhan meningkat, sesuaikan anggaran dengan mengurangi pengeluaran yang kurang penting terlebih dahulu, bukan mengabaikan kebutuhan utama.
Contoh urutan sederhana membuat anggaran
- Tentukan total pemasukan yang tersedia untuk periode tersebut.
- Kurangi kebutuhan utama dan kewajiban yang harus dibayar.
- Tetapkan jumlah tabungan sesuai kemampuan.
- Buat batas untuk pengeluaran keinginan.
- Bagi sisa anggaran menjadi batas mingguan agar lebih mudah dikendalikan.
- Catat transaksi dan evaluasi hasilnya pada akhir periode.
Penutup
Cara membuat anggaran keuangan mahasiswa dimulai dari pencatatan yang sederhana dan keputusan yang realistis. Dengan mengenali pemasukan, mengelompokkan pengeluaran, membedakan kebutuhan dan keinginan, menyisihkan tabungan, serta mengevaluasi anggaran secara rutin, Anda dapat membangun kebiasaan keuangan yang lebih sehat.
Anggaran tidak harus sempurna sejak awal. Jadikan setiap periode sebagai kesempatan untuk belajar dari pola pengeluaran dan memperbaiki rencana. Keterampilan ini merupakan bagian dari literasi keuangan sekaligus penerapan akuntansi dasar yang bermanfaat selama kuliah dan setelah memasuki dunia profesional.
Leave a Reply