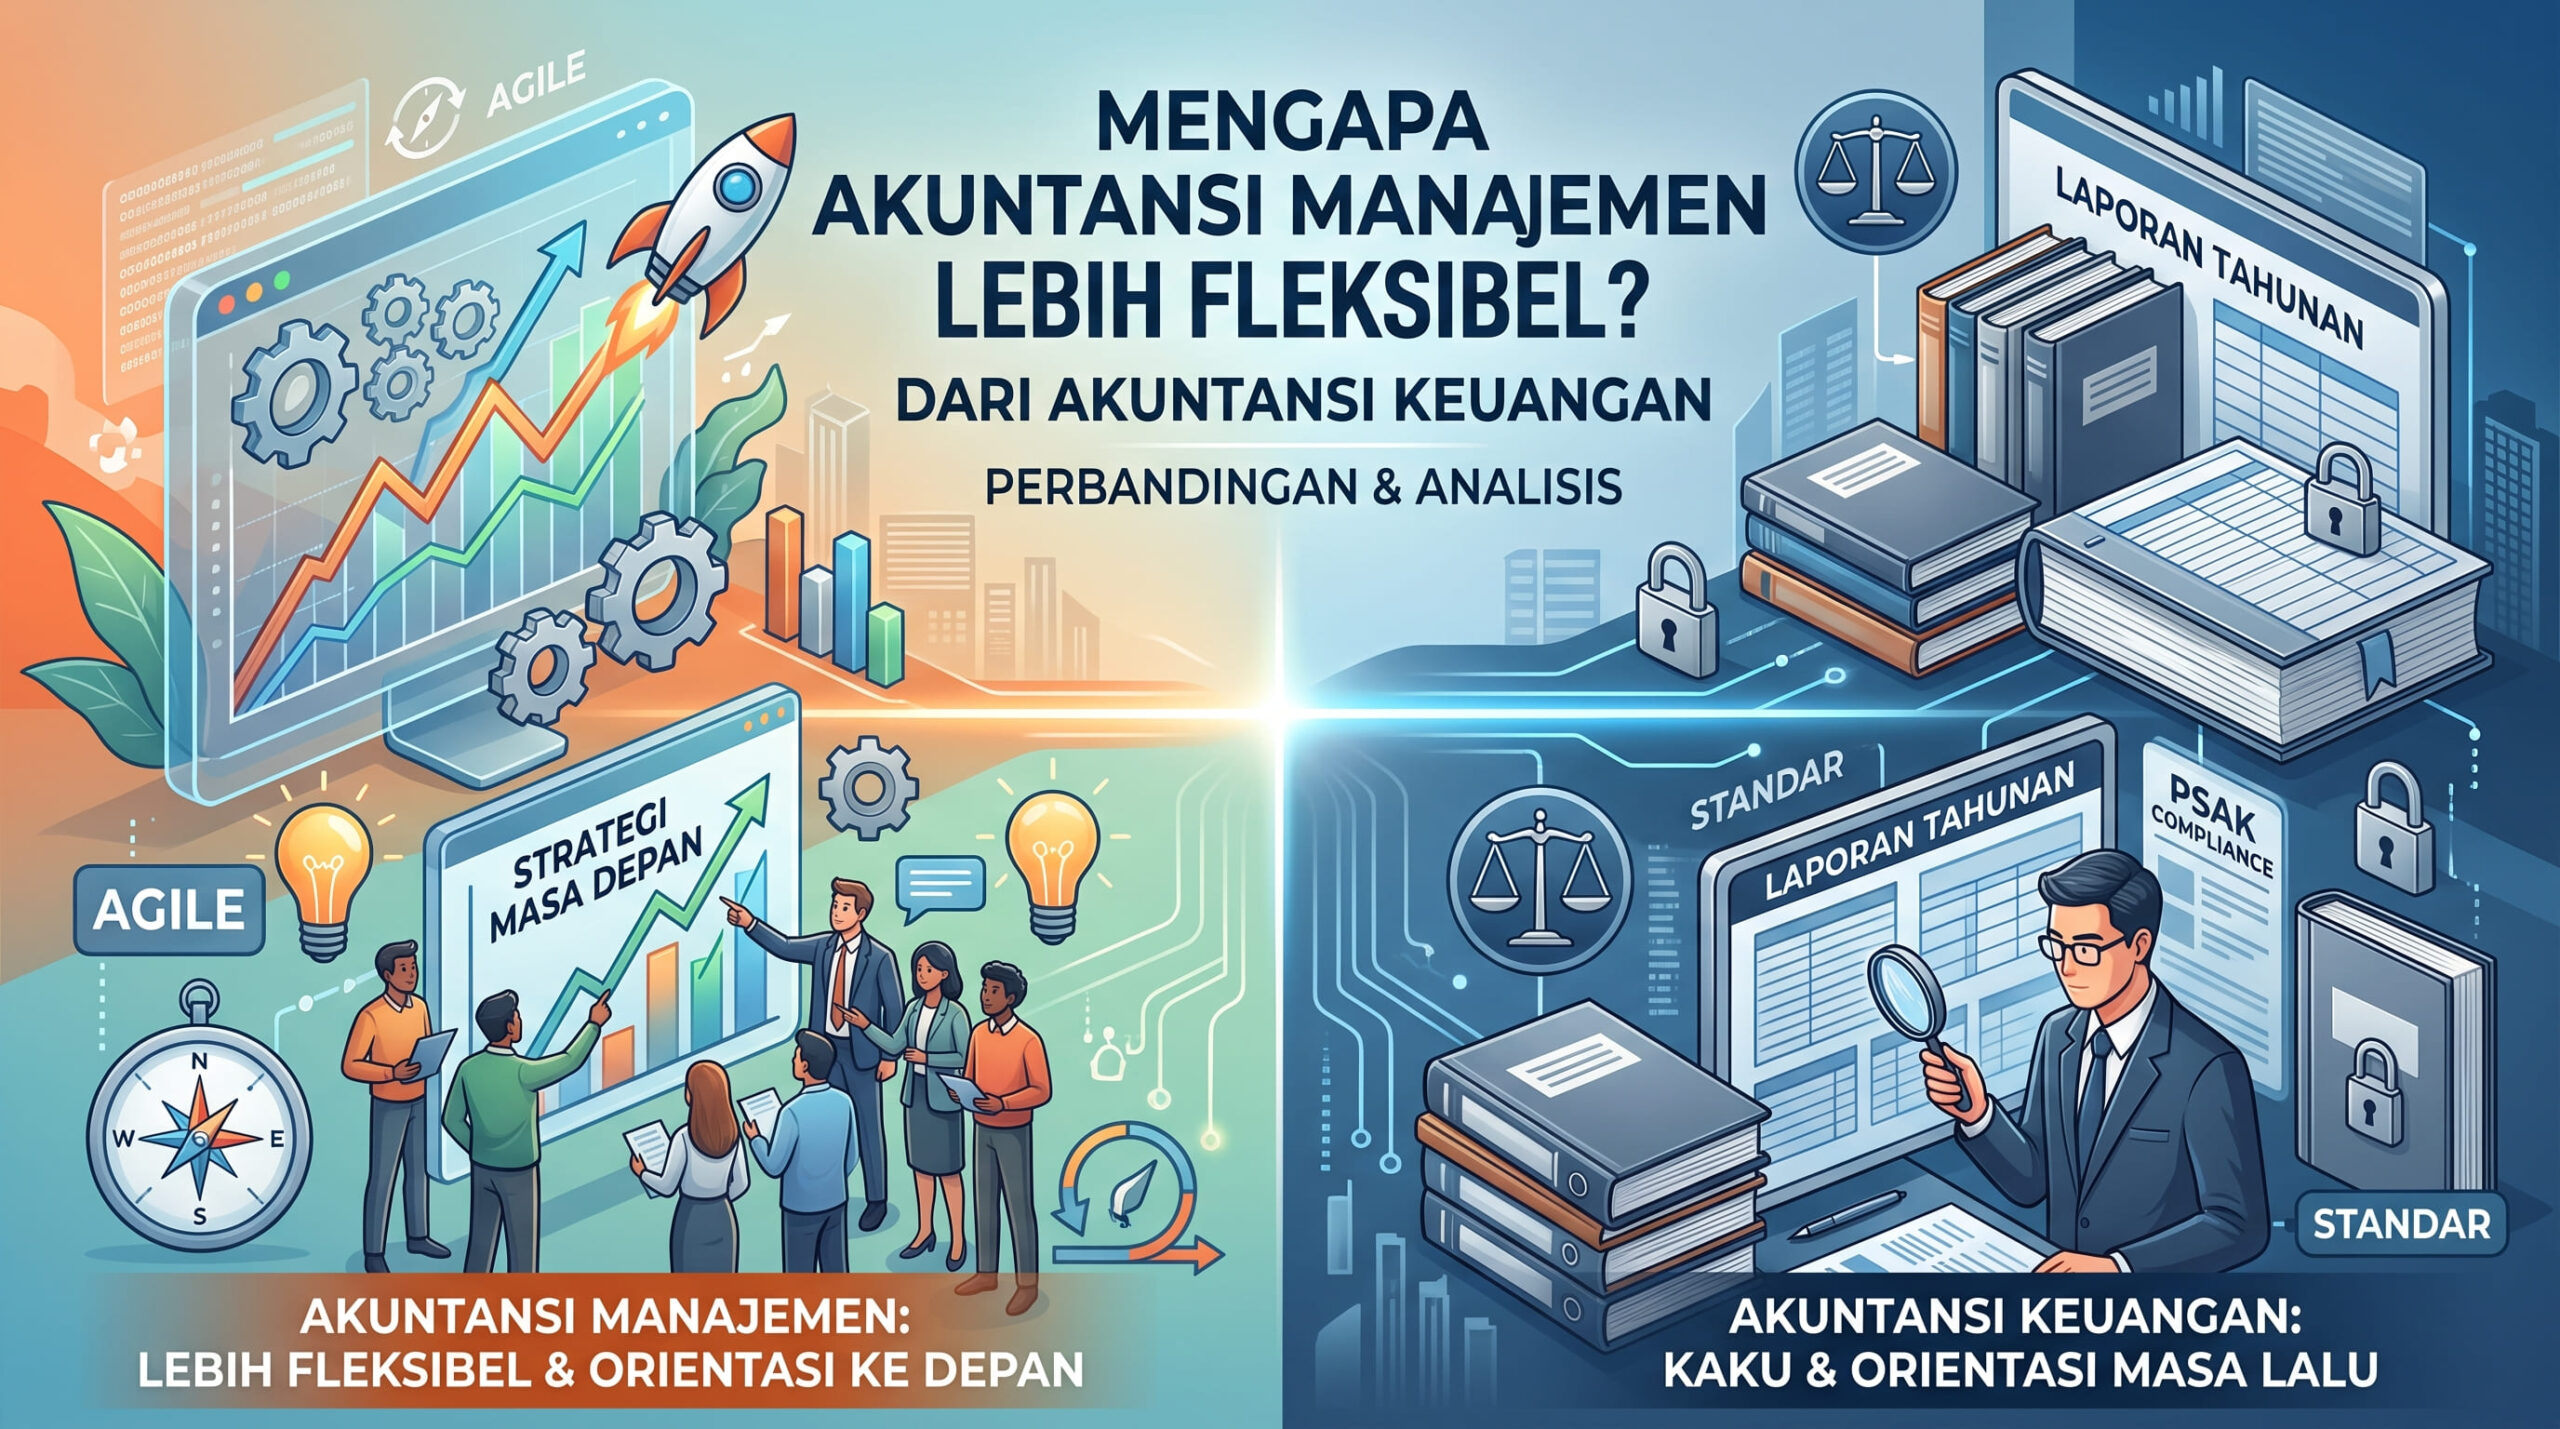
Secara umum, akuntansi manajemen lebih fleksibel daripada akuntansi keuangan karena laporan ini dibuat khusus untuk pihak internal perusahaan (manajer, direktur, eksekutif) sebagai dasar pengambilan keputusan, sehingga tidak terikat oleh standar pelaporan baku seperti Pernyataan Standar Akuntansi Keuangan (PSAK). Sebaliknya, akuntansi keuangan harus tunduk pada aturan ketat karena ditujukan untuk pihak eksternal seperti investor, kreditor, dan otoritas pajak yang membutuhkan data historis yang seragam dan dapat diverifikasi.
Untuk memahami secara mendalam mengenai perbedaan ruang lingkup dan alasan di balik fleksibilitas ini, berikut adalah penjelasan lengkapnya.
Jawaban Singkat: Perbedaan Target Pengguna (Internal vs Eksternal)
Akar dari perbedaan fleksibilitas kedua cabang akuntansi ini terletak pada siapa yang membaca dan menggunakan laporan tersebut.
Akuntansi keuangan menghasilkan laporan (seperti neraca, laporan laba rugi, dan arus kas) yang akan dibaca oleh pihak di luar manajemen perusahaan. Pihak eksternal ini membutuhkan jaminan bahwa laporan tersebut dibuat dengan metode yang seragam agar bisa dibandingkan dengan perusahaan lain. Oleh karena itu, akuntansi keuangan sangat kaku dan diatur oleh hukum atau standar profesi akuntan.
Di sisi lain, akuntansi manajemen murni ditujukan untuk “dapur” perusahaan. Seorang manajer produksi tidak membutuhkan format laporan standar nasional; mereka hanya membutuhkan data akurat mengenai biaya bahan baku dan efisiensi mesin untuk bulan depan. Kebutuhan yang sangat spesifik dan berorientasi pada tindakan (actionable) inilah yang membuat akuntansi manajemen sangat fleksibel.
4 Alasan Utama Mengapa Akuntansi Manajemen Sangat Fleksibel
Ada empat pilar utama yang menyebabkan akuntansi manajemen memiliki ruang gerak yang jauh lebih bebas dibandingkan akuntansi keuangan dalam suatu organisasi.
1. Tidak Terikat Standar Akuntansi Keuangan (SAK) yang Kaku
Dalam akuntansi keuangan, setiap pencatatan transaksi harus mematuhi Pernyataan Standar Akuntansi Keuangan (PSAK) di Indonesia atau Generally Accepted Accounting Principles (GAAP) dan IFRS secara global. Tujuannya adalah mencegah manipulasi data.
Akuntansi manajemen sama sekali tidak memiliki kewajiban hukum untuk mematuhi standar tersebut. Perusahaan bebas menentukan metode perhitungan biaya (costing), cara alokasi anggaran, hingga format tabel laporan sesuai dengan preferensi CEO atau manajer departemen. Selama informasi tersebut relevan dan membantu perusahaan mencetak laba atau menekan biaya, metode tersebut sah digunakan.
2. Orientasi pada Masa Depan (Forward-Looking)
Akuntansi keuangan bersifat historis; mencatat apa yang sudah terjadi di masa lalu. Data historis tidak bisa diubah dan harus dicatat secara presisi (objektif).
Sebaliknya, akuntansi manajemen sangat berorientasi ke masa depan (forward-looking). Prosesnya melibatkan pembuatan anggaran tahun depan, peramalan tren penjualan (forecasting), dan analisis risiko. Karena masa depan penuh dengan ketidakpastian, akuntansi manajemen harus fleksibel dalam menggunakan asumsi, estimasi, dan berbagai skenario bisnis (misalnya skenario pesimis, moderat, dan optimis).
3. Menggabungkan Data Keuangan dan Non-Keuangan
Akuntansi keuangan hanya peduli pada kejadian yang bisa diukur dengan nilai uang (moneter). Jika suatu kejadian tidak memiliki nilai nominal rupiah yang pasti, hal itu tidak akan masuk ke dalam jurnal keuangan.
Akuntansi manajemen sangat fleksibel karena mengolah kombinasi data moneter dan non-moneter. Seorang akuntan manajemen bisa membuat laporan yang berisi angka pengeluaran operasional (keuangan) yang disandingkan dengan persentase kepuasan pelanggan, tingkat kecacatan produk per jam, atau jumlah jam lembur karyawan (non-keuangan).
4. Laporan Disesuaikan dengan Kebutuhan Spesifik Divisi
Laporan keuangan selalu menyajikan performa perusahaan secara keseluruhan (konsolidasi) dalam periode waktu yang tetap, seperti kuartalan atau tahunan.
Akuntansi manajemen dapat dipecah secara bebas. Manajer pemasaran bisa meminta laporan evaluasi biaya iklan secara mingguan. Manajer produksi bisa meminta laporan efisiensi mesin secara harian. Format, rentang waktu, dan metrik yang digunakan diubah-ubah sesuai dengan kebutuhan spesifik divisi yang meminta laporan tersebut.
Perbandingan Ringkas Akuntansi Manajemen dan Keuangan
Untuk memudahkan pemahaman, berikut adalah tabel perbandingan antara kedua cabang akuntansi ini:
| Indikator | Akuntansi Manajemen | Akuntansi Keuangan |
| Pengguna Utama | Internal (Manajer, Direksi) | Eksternal (Investor, Bank, Pajak) |
| Aturan & Standar | Bebas, sesuai kebutuhan internal | Sangat ketat (PSAK / IFRS) |
| Orientasi Waktu | Masa depan (Estimasi, Anggaran) | Masa lalu (Historis, Aktual) |
| Fokus Laporan | Spesifik per divisi / departemen | Keseluruhan perusahaan |
| Jenis Informasi | Keuangan dan Non-keuangan | Hanya keuangan (moneter) |
| Kewajiban Audit | Tidak wajib diaudit pihak luar | Wajib diaudit oleh Akuntan Publik |
Kesimpulan
Fleksibilitas akuntansi manajemen lahir dari fungsinya sebagai alat bantu internal perusahaan. Karena tidak diwajibkan untuk disajikan kepada publik atau otoritas pajak, akuntansi manajemen bebas beroperasi tanpa batasan Standar Akuntansi Keuangan (SAK). Fokus utamanya bukanlah kepatuhan terhadap aturan, melainkan pada kecepatan, relevansi, dan kegunaan informasi tersebut bagi manajemen dalam merencanakan masa depan bisnis, mengendalikan operasi, dan mengambil keputusan strategis.

Leave a Reply